Finnwatch selvitti eduskuntapuolueiden verokannat puolueille suunnatulla kyselyllä.
Veropohjan turvaamista, taloudellisten tietojen läpinäkyvyyttä ja päästöverotusta koskeva kysely on jatkoa vuosina 2023, 2021 ja 2020 toteutetuille selvityksille. Kyselyyn vastasivat kaikki eduskuntapuolueet kristillisdemokraatteja ja Liike Nytiä lukuun ottamatta.
Artikkeli on tuotettu joukkorahoituksella.


PROGRESSIIVISTA VEROTUSTA TUKEVAT KAIKKI – EROT ERI TULOLAJIEN VEROTUKSESSA JAKAVAT KUITENKIN MIELIPITEITÄ

Kaikki puolueet ovat joko täysin tai osittain samaa mieltä siitä, että samasta tulosta tulisi maksaa sama vero ja niiden, joiden tulot ovat suuremmat, tulisi maksaa enemmän veroa. Avoimissa vastauksissa puolueiden välille piirtyy kuitenkin selviä eroja. Vasemmistoliitto ja vihreät nostivat vastauksissaan esiin tarpeen yhdenmukaistaa ansio- ja pääomatulojen verotusta. Kokoomus, RKP ja SDP pitävät puolestaan eri tulolajien toisistaan poikkeavaa verotusta perusteltuna. Tällä hetkellä pääomatuloja verotetaan Suomessa kaksiportaisella asteikolla siinä missä ansiotulojen verotus on selvästi progressiivisempaa. Pääomatulojen verotus on suurten tulojen tapauksessa huomattavasti ansiotuloverotusta kevyempää. Toisaalta pienten tulojen kohdalla tilanne voi olla päinvastainen.
Perussuomalaisten ja keskustan vastauksissa ei otettu kantaa ansiotulojen ja pääomatulojen erilaiseen verokohteluun. Sen sijaan keskusta esitti, että työn verotuksen tulisi olla kevyempää vastaavaan etuustuloon verrattuna. Lisäksi keskusta peräänkuulutti kevyempää progressiota keskituloisten verotukseen. Perussuomalaiset katsoivat yleisesti, ettei progressiota pidä kiristää nykyisestä.
Kysymys oli mukana kyselyssä ensimmäistä kertaa.
TUKI KANSALLISILLE VEROVÄLTTELYÄ KITKEVILLE TOIMILLE EDELLEEN PERIAATETASOLLA LAAJA
Tuki kansallisille verovälttelyä kitkeville toimille on periaatetasolla laajaa: kaikki puolueet ilmaisivat olevansa joko täysin tai osittain samaa mieltä siitä, että verovälttelyyn tulee puuttua myös kansallisia lakeja muuttamalla. Tilanne vastaa pitkälti aiempia vuosia. Aikaisempien vuosien kyselyissä osittain eri mieltä ovat olleet vain kristillisdemokraatit, jotka jättivät tällä kertaa vastaamatta Finnwatchin kyselyyn.
ENEMMISTÖ PUOLUEISTA TIUKENTAISI KORKOVÄHENNYSRAJOITUKSIA
Voitonsiirtoa kitkevien korkovähennysrajoitusten kiristämistarpeesta ovat täysin tai osittain samaa mieltä kaikki puolueet kokoomusta ja keskustaa lukuun ottamatta. Tilanne oli sama vuonna 2023, kun kysely edellisen kerran toteutettiin.
Myös kiristämistarpeeseen varauksellisemmin suhtautuva kokoomus kertoi avoimessa vastauksessaan kannattavansa aggressiiviseen verosuunnitteluun ja keinotekoiseen voitonsiirtoon puuttumista. Kokoomuksen mukaan toimien tulisi kuitenkin kohdistua ainoastaan täsmällisesti osoitettuihin väärinkäytösmahdollisuuksiin ja perustua huolellisiin vaikutusarviointeihin. Yleisiä kiristystoimia kokoomus ei kannata. Vastaavia näkemyksiä esittivät kiristystarpeesta osittain samaa mieltä olleet perussuomalaiset ja RKP. Keskusta puolestaan muistutti, että korkovähennysrajoituksiin on tehty viime vuosina useita muutoksia ja näitä on valmistelussa tälläkin hetkellä. Keskusta piti näiden muutosten seuraamista tärkeänä.
Korkovähennysrajoitusten kiristämistarpeesta täysin samaa mieltä olleet puolueet vasemmistoliitto, vihreät ja SDP pitivät perusteltuna muun muassa korkovähennysrajoituksiin liittyvien raja-arvojen tiukentamista. Vihreät nostivat vastauksessaan esiin myös siirtymisen erillisyhtiökohtaisista ylärajoista konsernikohtaisiin rajoihin. SDP puolestaan katsoi, että vähennyskelvottomien korkojen vähentämistä seuraavina vuosina tulisi rajoittaa nykyisestä.
Korkovähennysrajoituksilla pyritään estämään kansainvälisten konsernien harjoittamaa voitonsiirtoa, joka pienentää Suomessa verotettavaa tulosta. Rajaamalla korkojen vähennysoikeutta verotuksessa yrityksiä estetään siirtämästä verotettavaa tulosta matalamman verotuksen alueella toimiviin konserniyhtiöihin konsernin sisäisten lainajärjestelyiden avulla. Suomessa korkojen vähennysoikeutta on rajoitettu jo pitkään, mutta rajoituksissa on edelleen tiettyjä heikkouksia, jotka mahdollistavat aggressiivisen verosuunnittelun (ks. esim. Finnwatchin Euroopan parlamentin verokomitealle toimittama taustamuistio). Aihe on ajankohtainen myös siksi, että korkovähennysrajoitusten muuttamisesta käydään paraikaa keskustelua myös EU:ssa. Euroopan komission korkovähennysrajoituksiin esittämät muutokset heikentäisivät rajoitusten tehoa ja kaventaisivat samalla Suomen mahdollisuuksia kitkeä voitonsiirtoa kansallisin ratkaisuin.
VALTAOSA PUOLUEISTA TUKEE HOLDINGYHTIÖJÄRJESTELYJÄ SUITSIVAN VÄLIYHTEISÖLAIN KORJAAMISTA
Pöytälaatikkoyhtiöiden käyttöä suitsivan väliyhteisölain korjaustoimia kannattavat kaikki puolueet kokoomusta lukuun ottamatta. Myös tämän kysymyksen osalta puolueiden monivalintavastaukset ovat pysyneet muuttumattomina edelliseen kyselykierrokseen verrattuna.
Vasemmistoliitto ja vihreät nostivat avoimissa vastauksissaan esiin nykyisen väliyhteisölain soveltamishaasteet ETA-maihin perustettujen pöytälaatikkoyhtiöiden tapauksessa. ETA-maihin liittyviä haasteita on käsitelty aiemmin muun muassa Harmaan talouden selvitysyksikön vuonna 2021 julkaisemassa raportissa. Kummankin puolueen mielestä myös väliyhteisölain raja-arvoja tulisi nostaa nykyisestä. Myös SDP katsoi, ettei väliyhteisölakia nykyisellään voida soveltaa kaikissa tilanteissa, joissa yrityksen toiminta matalan verotuksen maassa on nimellistä tai keinotekoista.
RKP ja perussuomalaiset eivät nostaneet esiin spesifejä korjaustarpeita, mutta ilmaisivat kannattavansa väliyhteisölain korjauksia, mikäli nykyisissä säännöksissä havaitaan verovälttelyn mahdollistavia aukkoja. Keskusta ja kokoomus katsoivat nykyisen väliyhteisölain toimineen hyvin. Keskustan mukaan kansainvälisen tietojenvaihdon kehittämistarpeita tulisi kuitenkin selvittää, jotta viranomaiset saavat kattavat tiedot ulkomaisista omistuksista. Kokoomuksen mukaan mahdolliset muutokset tulisi toteuttaa kansainvälisen koordinaation pohjalta, jotta Suomen suhteellinen asema investointien kohdemaana ei heikkene.
Väliyhteisölain tavoitteena on estää verotettavan tulon siirtämistä matalan verotuksen alueelle perustettuun yhteisöön sekä suitsia maiden välistä haitallista verokilpailua. Korkovähennysrajoitusten tapaan myös väliyhteisölaki perustuu EU:n veronkiertodirektiiviin, jota komissio on esittänyt muutettavan.
YHTEISÖVEROALEA KOSKEVA KYSYMYS JAKAA PUOLUEET HALLITUS- JA OPPOSITIOLEIREIHIN
Kaikki nykyiset oppositiopuolueet ovat valmiita harkitsemaan ensi vuoden alusta voimaan astuvan yhteisöveroalen perumista. Hallituspuolueilta ajatus saa puolestaan tyrmäyksen. Hallituspuolueet (kokoomus, RKP ja perussuomalaiset) katsovat, että veroalen peruminen olisi ei-toivottavaa poukkoilevaa veropolitiikkaa ja vaikuttaisi negatiivisesti investointeihin. SDP toi puolestaan esiin, että tutkimusten perusteella veroalen peruminen ei merkittävästi haittaisi kasvua. Sen sijaan se kasvattaisi verotuloja yli 800 miljoonalla eurolla ja kohdistuisi suurilta osin kaikista suurituloisimpiin suomalaisiin sekä yritysten ulkomaisiin omistajiin. Myös vasemmistoliitto perusteli kantaansa sillä, että verotoimilla sopeutusten vaikutuksia saadaan siirrettyä paremmin toimeentuleville siinä missä menosopeutus iskee kovemmin pienituloisiin ja sairaisiin.
Vihreät pitivät veroalen perumista valtion talouden kannalta perusteltuna. Myös keskusta kertoi vastustavansa yleistä yhteisöveronkevennystä. Sen sijaan puolue toteuttaisi yhteisöverouudistuksen, jossa yhteisöveroa kevennettäisiin yhtiöön jätettyjen voittojen tapauksessa. Keskustan mallissa täydentävää yhteisöveroa perittäisiin siinä vaiheessa, kun yhtiöstä jaetaan varoja. Tavoitteena tässä olisi keskustan mukaan tukea yritysten tulorahoituksella rahoittamaa kasvua. Toteutuessaan malli kuitenkin voimistaisi samalla listaamattomien yritysten osinkoverotukseen liittyviä ongelmia, kun kannusteet kerryttää yhtiöön varallisuutta kasvaisivat entistä suuremmiksi. Lisäksi se johtaisi vielä nykyistäkin kevyempään verotukseen niiden varakkaiden kohdalla, jotka kerryttävät omaisuuttaan holdingyhtiöön, ja nostavat osinkoina ulos vain pienen osan vuotuisista tuotoista.
Yhteisövero laskee Suomessa 20 prosentista 18 prosenttiin vuoden 2027 alusta alkaen. Nykyinen hallitus toteutti elinkeinoelämän toivoman mittavan veronkevennyksen siitä huolimatta, että toimenpide sai runsaasti kritiikkiä vero- ja talousasiantuntijoilta. Moni asiantuntija katsoi, että yli 800 miljoonaa euroa maksava veronkevennys sopii huonosti yhteen valtiontalouden sopeutustavoitteiden kanssa. Lisäksi veronkevennyksen katsottiin olevan kallis ja tehoton keino investointien ja kasvun lisäämiseen, koska se keventää verotusta myös kaikkien niiden yritysten kohdalla, jotka eivät käytä veronkevennyksestä saamiaan varoja investointien kasvattamiseen. Esimerkiksi taloustieteilijä Roope Uusitalo kirjoitti hiljattain yhteisöveroalen olevan nykyhallituksen huonoin päätös.
OSINKOVEROUUDISTUKSELLE HIEMAN AIEMPAA ENEMMÄN TUKEA
Listaamattomien yhtiöiden osinkoverotuksen uudistamista vastustaa aiempaa harvempi puolue. Kannoissa näkyvät muutokset voivat tosin olla osin seurausta muuttuneesta kysymyksen asettelusta. Vuoden 2023 kyselyssä osinkoverotuksen muutostarve oli sidottu tulonmuunnon kitkemiseen ja oikeudenmukaisuuden lisäämiseen. Nyt puolueille jätettiin vapaammat kädet määritellä, mitä tavoitteita osinkoverouudistuksella tulisi olla.
Selvintä tuki osinkoverouudistukselle oli vuoden 2023 kyselykierroksen tapaan vasemmistoliiton, vihreiden ja SDP:n vastauksissa. Sekä vasemmistoliitto että vihreät luopuisivat kokonaan yhtiön nettovarallisuusasemaan sidotusta verohuojennuksesta. Vihreät korvaisivat huojennuksen omalla osinkoveromallillaan, jossa sekä listaamattomien että listayhtiöiden osinkojen verotus riippuisi maksetun osingon määrästä. SDP jätti uudistuksen toteutustavan auki, mutta linjasi, että osinkoverotuksen taso tulisi saattaa lähemmäksi ansiotuloverotusta ja pörssiosinkojen verotusta.
Keskusta oli osinkoverotuksen uudistustarpeesta aiemmasta kannastaan poiketen osittain samaa mieltä. Avoimessa vastauksessaan puolue korosti, että osinkoverouudistuksen tulisi vahvistaa yrittämisen kannusteita. Listaamattomien ja listattujen yhtiöiden osinkoverotuksen keskusta pitäisi jatkossakin erillään. RKP vastasi monivalintakysymykseen olevansa uudistustarpeesta osittain eri mieltä. Puolueen avoimessa vastauksessa ovi jätettiin kuitenkin raolleen osinkoverotuksen kehittämiselle, kunhan uudistuksen tavoitteena ei ole yrittämisen verotuksen yleinen kiristäminen. RKP:n mukaan mahdollisen uudistuksen tulee tukea kasvua ja listautumista sekä ehkäistä keinotekoisia veroetuja.
Vuonna 2023 eri mieltä uudistustarpeesta ollut kokoomus ilmaisi nyt, ettei puolueella ole asiaan kantaa. Puolue ei avoimen vastauksensa perusteella sulje pois osinkoverotuksen uudistamista, mutta vastustaa muutoksia, jotka heikentäisivät kannusteita ottaa yrittäjäriskiä. Kokoomuksen mukaan osinkoverotuksen kiristämistä ei myöskään tule käyttää julkisen talouden paikkaamiseen.
Perussuomalaisten kanta oli puolestaan muuttunut aiempaa varauksellisemmaksi. Vuonna 2023 puolue vastasi olevansa osittain samaa mieltä osinkoverouudistuksen tarpeesta. Nyt vastausvalinta oli “osittain erittäin mieltä”. Avoimessa vastauksessa PS kertoi, ettei puolue toteuttaisi muutoksia, jotka tosiasiassa kiristävät yritysten verotusta. Osinkoverouudistuksella kuitenkin muutettaisiin yritykseen kohdistuvan verotuksen sijaan omistajan saamien tulojen verotusta.
Vaikka puolueiden näkemykset osinkoverouudistuksen tarkoituksenmukaisesta toteutustavasta ovat vaihtelevia, vaikuttaa yleinen suhtautuminen listaamattomien yhtiöiden osinkoverotuksen uudistamista kohtaan muuttuneen hieman aiempaa myönteisemmäksi. Esimerkiksi vielä Petteri Orpon hallitusohjelmassa linjattiin erikseen, että “Listaamattomien yritysten osinkoverohuojennus ja yrittäjävähennys säilyvät muuttumattomina”.
Asiantuntijoiden keskuudessa tuki listaamattomien yhtiöiden osinkoverouudistukselle on ollut vahvaa jo vuosien ajan. Uudistamista puoltavat niin osinkoverohuojennuksen kallis hintalappu kuin nykymuotoisen huojennuksen haitalliset ohjausvaikutukset. Osinkoverohuojennuksen on muun muassa todettu heikentävän pääomien kohdentumista tuottavimpiin investointeihin, hidastavan rakennemuutosta ja synnyttävän korkean listautumiskynnyksen. Lisäksi huojennus kannustaa hyvätuloisia tulonmuuntoon ja suosii voimakkaasti kaikista varakkaimpia. Näitä ongelmia on käsitelty tiiviisti muun muassa Finnwatchin vuonna 2025 verojaostolle toimittamassa lausunnossa.
ARVONNOUSUVERON KÄYTTÖÖNOTTOA KANNATTAVAT ENÄÄ VASEMMISTOLIITTO JA VIHREÄT
Ainoastaan vihreät ja vasemmistoliitto puuttuisivat varakkaimpien maastamuuton avulla tapahtuvaan verovälttelyyn niin kutsutulla arvonnousuverolla. Aiemmin arvonnousuveron käyttöönottoa kannattanut SDP vastasi nyt, ettei puolueella ole asiaan kantaa. Muutosta voi pitää yllättävänä, sillä Marinin hallituskaudella SDP oli keskeisessä roolissa, kun arvonnousuveron käyttöönottoon tähdänneestä lakiuudistuksesta päätettiin. Lopulta vero jäi kuitenkin toteutumatta keskustan vastustuksesta johtuen.
Arvonnousuveron tarkoituksena on saattaa Suomessa syntyneet omaisuuden arvonnousut veronalaisiksi myös niissä tapauksissa, joissa verovelvollinen muuttaa ulkomaille ennen omaisuuden realisointia. Veroa ei kuitenkaan perittäisi muuton yhteydessä, vaan se tulisi maksettavaksi vasta siinä vaiheessa, kun omaisuus myydään tai luovutetaan eteenpäin. Tällä hetkellä esimerkiksi ison sijoitusomaisuuden myyntivoittoverotukselta voi välttyä kokonaan siirtämällä asuinkirjansa ulkomaille ennen omaisuuden myyntiä.
Veroa kannattavat vasemmistoliitto ja vihreät katsoivat, että arvonnousuvero tarvitaan tällaisen verosuunnittelun estämiseksi ja veropohjan turvaamiseksi. SDP puolestaan katsoi, ettei arvonnousuveron säätäminen ole nyt ajankohtaista. SDP:n mukaan tulevan hallituksen tulisi priorisoida verotuksellisia keinoja, jotka ovat “nopeasti toimeenpantavissa ja vaikuttavia”.
Mahdolliset muut verojärjestelmän muutokset voisivat kuitenkin synnyttää tarpeen verovälttelyä kitkevien toimien käyttöönotolle. Saadun vastauksen mukaan "SDP katsoo, että mikäli halutaan verojärjestelmässä edistää muutoksia, joilla esimerkiksi kasvuyrityksen perustajat, avainhenkilöt tai sijoittajat voivat tietyin edellytyksin siirtää tai uudelleen sijoittaa varojaan tai osakkeitaan uuteen rakenteeseen ilman välittömiä veroseuraamuksia, tarvitaan sen rinnalle sääntelyä, joilla varmistetaan, ettei mallia käytetä verovälttelyyn. Miten tämä tulisi toteuttaa, riippuu kuitenkin mallista."
Tällaisen verokannustimen käyttöönoton selvittäminen sisältyy SDP:n tuoreeseen kasvuohjelmaan. Samansuuntaista myyntivoitot joissakin tilanteissa verotukselta vapauttavaa veromallia on esittänyt aiemmin muun muassa Suomen startup-yhteisö. Startup-yhteisön mukaan veromuutoksen tavoitteena olisi vauhdittaa kotimaisten pääomien ohjautumista kasvuyrityksiin. Veromalli voisi avata laajoja verovälttelymahdollisuuksia, kun sen seurauksena varoja voisi uudelleensijoittaa vuosien ajan verottomasti, ja lopulta muuttaa ulkomaille ennen viimeisimmän sijoituksen myyntiä. Malli toisin sanoen kasvattaisi entisestään maastamuuttotilanteisiin jo nykyisellään liittyvää verovuotoa ja keventäisi merkittävästi sijoitustoiminnan verotusta.
Keskusta, kokoomus, RKP ja perussuomalaiset eivät nähneet tarvetta kitkeä maastamuuttotilanteisiin liittyvää veropohjan vuotoa arvonnousuverolla. Päinvastoin, puolueet suhtautuivat arvonnousuveroon hyvin kriittisesti. Puolueiden vastauksissa kannettiin huolta muun muassa siitä, että vero voisi heikentää Suomen houkuttelevuutta ulkomaisten osaajien silmissä. Lisäksi veron hallinnoinnin arveltiin muodostuvan raskaaksi sen synnyttämiin verotuloihin suhteutettuna.
Arvonnousuveron tavoitteena ei kuitenkaan ole ensisijaisesti verotulojen kerryttäminen. Sen sijaan verolla pyritään ennaltaehkäisemään veronvälttämistarkoituksessa ulkomaille suuntautuvia muuttoja sekä saattamaan yhtäläiseen verotukselliseen asemaan sijoitusomaisuutta ennen ja jälkeen maastamuuton luovuttavat henkilöt.
VARAKKAIMPIEN VEROTUKSEN LYKKÄÄNTYMISTÄ PITÄÄ ONGELMALLISENA VAIN OSA PUOLUEISTA
Tänä vuonna uutena kysymyksenä mukaan otettu varakkaimpien verotuksen lykkääntymistä koskeva kysymys jakaa puolueet kahteen leiriin. Puolueista kolme on joko täysin tai osittain samaa mieltä siitä, että Suomen tulisi saattaa myös muun muassa holdingyhtiöihin kerrytetyt realisoitumattomat arvonnousut verotuksen piiriin. Samaan aikaan neljä puoluetta katsoo, ettei näin tulisi toimia.
Realisoitumattomien arvonnousujen verottamiseen myönteisesti suhtautuvat vasemmistoliitto, vihreät ja SDP. Avoimissa vastauksissa nostettiin esiin muun muassa sitä, että nykyisellään varallisuus voi kasvaa holdingyhtiössä vuosikymmeniä ilman, että omistaja maksaa siitä veroa. Holdingyhtiöön ohjatut tulot voivat myös jäädä omistajan verotuksessa kokonaan verottamatta, jos niitä ei realisoida ennen kuolemaa. Perillisille varat siirtyvät usein kevennetysti verotettuna, mikä kasvattaa varallisuuseroja ja kaventaa valtion veropohjaa.
Puolueiden mainitsemat puuttumiskeinot erosivat jossain määrin toisistaan. Vasemmistoliitto kertoi olevansa halukas karsimaan suursijoittajia suosivat porsaanreiät ja luopumaan pääoma- ja ansiotulojen erillisverotuksesta. Vihreät esitti ratkaisuksi suuriin omaisuuksiin kohdistuvaa maltillista varallisuusveroa, jollaista myös vasemmistoliitto on pitänyt esillä muissa yhteyksissä. SDP puolestaan ottaisi käyttöön vakuutuskuoriin kohdistuvan veron ja selvittäisi pidemmällä aikavälillä muita toimia.
Kokoomus, keskusta, RKP ja perussuomalaiset suhtautuvat realisoitumattomien arvonnousujen verottamiseen kriittisesti. Puolueet korostivat avoimissa vastauksissaan muun muassa sitä, ettei omaisuuden arvonnousu tai yhtiöön kertynyt tulo ole henkilön saamaa tuloa, eikä verotuksen lykkääntyminen tarkoita lopullista verovapautta. Useamman puolueen vastauksessa painotettiin myös sitä, että yhtiöön jätettyjä voittoja tarvitaan investointien tekemiseen. Lisäksi realisoitumattomien arvonnousujen verotus voisi osan puolueista mukaan johtaa maksuvaikeuksiin, kun omistajaa verotettaisiin tulosta, jota ei olisi vielä saatu rahana.
Likviditeettiä koskevat huomiot ovat sinänsä relevantteja, mutta veromallin suunnittelussa nämä haasteet olisi mahdollista huomioida esimerkiksi pidennettyjen maksuaikojen kautta. Mitä tulee puolestaan verotuksen lykkääntymisen lopullisuuteen, tutkimukset osoittavat, että iso osa kaikista varakkaimpien holdingyhtiöön kerryttämistä tuloista ei tule koskaan nostetuksi ulos yhtiöstä, jolloin verovapaudesta muodostuu tosiasiassa lopullinen. Aihetta on käsitelty muun muassa International Tax Observatoryn tuoreessa Ruotsiin ja Norjaan keskittyneessä tutkimuksessa. Tutkimuksen mukaan holdingyhtiöiden laajamittaisella käytöllä Pohjoismaissa on suuria vaikutuksia niin verotuksen progressiivisuuteen kuin eriarvoisuuteen.
YHTEISÖJEN VEROVAPAISIIN OSINKOIHIN PUUTTUISIVAT JOLLAIN TAPAA KAIKKI RKP:TÄ LUKUUN OTTAMATTA
Yhteisöjen saamiin verovapaisiin osinkoihin puuttumista pitävät jollain tapaa kannatettavana kaikki puolueet RKP:tä lukuun ottamatta. Puolueiden näkemyksissä siitä, millä tavoin osinkoveropohjaa tulisi turvata, on kuitenkin eroja. Tilanne oli sama myös edellisellä vuoden 2023 kyselykierroksella.
SDP, vasemmistoliitto ja vihreät kertoivat kannattavansa sitä, että verovapaiden yhteisöjen osinkoihin kohdistettaisiin maltillinen lähdevero. Osinkojen veropohjan tiivistäminen sai tukea myös perussuomalaisilta, keskustalta ja kokoomukselta, mutta rajatummalla toteutuksella.
Perussuomalaiset katsoivat, etteivät veromuutokset saa heikentää “suomalaisten eläketurvan rahoitusta, tavallisten ihmisten rahastosäästämistä tai aidosti yleishyödyllistä toimintaa”. Vastausta voinee tulkita siten, että vero voisi kohdistua lähinnä jollain tavalla rajattuun joukkoon yleishyödyllisiä yhteisöjä, sillä pelkästään ulkomaisiin yhteisöihin veroa ei ole EU-oikeudellisista syistä mahdollista kohdistaa. Myös keskusta esitti verotoimien rajaamista “työmarkkinajärjestöjen ja suurten yleishyödyllisten toimijoiden” sijoitustuottoihin. Kokoomus linjasi niin ikään, etteivät verotoimet saa heikentää Suomen houkuttelevuutta investointikohteena tai vaarantaa eläkevarojen riittävyyttä. RKP:n mukaan osinkoverotuksen kiristämisellä olisi negatiivisia vaikutuksia sekä yleishyödyllisten yhteisöjen toimintaan että eläkejärjestelmään eikä sitä siksi tulisi tehdä.
Kyselyyn vastanneiden puolueiden keskuudessa laajinta kannatusta vaikuttaa nauttivan yleishyödyllisten yhteisöjen osinkojen verotus. Veropohjan turvaamistoimena se olisi kuitenkin melko tehoton, sillä se ei ratkaisi lainkaan rajat ylittäviin tilanteisiin nykyisellään liittyviä veropohjan vuoto-ongelmia. Näitä liittyy erityisesti ulkomaisille rahastoille verovapaasti niin sanotun rinnastuksen vuoksi maksettuihin osinkotuloihin, joiden määrä ylsi vuonna 2019 yli miljardiin euroon. Puhtaasti kotimaisissa tilanteissa rahaston kautta saatuja tuloja päästään verottamaan siinä vaiheessa, kun rahasto jakaa tuottoja osuudenomistajalle tai osuudenomistaja luopuu rahasto-osuudestaan. Tällöin rahaston saamien osinkotulojen verottomuus johtaa sijoittajan tasolla tulon yksinkertaiseen verotukseen. Rajat ylittävissä tilanteissa tulot jäävät kuitenkin Suomessa kokonaan verottamatta, sillä Suomen verotusoikeus ei yllä tilanteisiin, joissa ulkomainen rahasto jakaa varoja tai lunastaa sijoittajalta osuuksia. Tämän vuoksi muun muassa valtiovarainministeriö on katsonut, että rahastotoiminnan verotusta tulisi uudistaa. Myös Orpon hallitusohjelmaan sisältyi kirjaus rahastotoiminnan veropohjan tiivistämistä koskevasta selvityksestä. Selvitystä ei kuitenkaan ole laadittu.
VEROVAPAIDEN TULOJEN SAATTAMINEN JULKISEKSI SAA SEKÄ TUKEA ETTÄ VASTUSTUSTA
Verovapaiden tulojen saattamista julkisiksi kannattavat (monivalintavastauksissaan väittämän kanssa täysin tai osittain samaa mieltä olleet) vasemmistoliitto, keskusta, vihreät ja SDP. Perussuomalaiset, RKP ja kokoomus vastasivat olevansa osittain eri mieltä julkisuuden laajennustarpeesta. Perussuomalaiset tosin ilmaisivat avoimessa vastauksessaan olevansa valmiita harkitsemaan merkittävien verovapaiden pääomatulojen saattamista julkisiksi. RKP ja kokoomus katsoivat sen sijaan, että verotietojen julkisuus on nykyisellään riittävällä tasolla.
Julkisuuden laajentamista kannattaneet SDP, vihreät ja vasemmistoliitto pitivät ongelmallisena muun muassa sitä, että nykyisellään iso osa osinkotuloista jää puuttumaan julkisista tiedoista. Tästä syystä julkiset verotiedot eivät anna todenmukaista kuvaa kaikkien tulonsaajien tuloista. Myös keskusta vastasi olevansa julkisuuden laajennustarpeesta osittain samaa mieltä, mutta puolue ei avannut kantaansa tarkemmin avoimessa vastauskentässä.
Verovapaiden tulojen rajautuminen julkisten verotietojen ulkopuolelle johtaa siihen, että etenkin hyvätuloisimpien kohdalla julkisista verotiedoista voi puuttua varsin iso osa tuloista. Pienituloisten keskuudessa muun muassa osinkotuloja, joista osa jää nykyisellään aina piiloon, saadaan vähemmän, eikä verovapaiden tulojen piiloon jäämisellä ole siksi yhtä suurta vääristävää vaikutusta. On vaikea löytää hyviä perusteita sille, miksi esimerkiksi osinkojen kohdalla tieto veronalaisesta osuudesta on julkista mutta verovapaa osuus ei.
EDUNSAAJAREKISTERIN AVOIMUUDEN LISÄÄMISTÄ EI VASTUSTA YKSIKÄÄN KYSELYYN VASTANNUT PUOLUE
Edunsaajarekisterin kattavuuden ja avoimuuden lisäämistä ei vastusta enää yksikään kyselyyn vastanneista puolueista. Kokoomus tosin ilmaisi, ettei puolueella ole toimenpiteeseen kantaa. Edellisellä vuoden 2023 kyselykierroksella sekä RKP että kokoomus olivat osittain eri mieltä edunsaajarekisterin avoimuuden vahvistamistarpeesta.
Edunsaajarekisteriin kerätään yritysten omistus- ja edunsaajatietoja. Rekisteritietoja tarvitaan muun muassa rahanpesun ja sen esirikosten torjunnassa ja selvittämisessä. Rahanpesun esirikokset voivat liittyä esimerkiksi korruptioon, talouspakotteiden kiertämiseen tai verovälttelyyn. Viranomaisten ja rahanpesulain mukaan ilmoitusvelvollisten tahojen ohella rekisteritiedot tulee EU:n rahanpesudirektiivin mukaan saattaa myös näitä teemoja tutkivien journalistien, tutkijoiden ja kansalaisjärjestöjen saataville. Tämä on nähty perustelluksi, sillä näillä toimijoilla on nähty olevan tärkeä rooli mainittujen rikosten paljastamisessa.
Suomessa journalistien, tutkijoiden ja kansalaisjärjestöjen tiedonsaanti edunsaajarekisteristä on kuitenkin monia muita maita rajatumpaa, sillä se on toteutettu muista tiedonkäyttäjistä poikkeavalla tavalla. Siinä missä esimerkiksi asianajajat ja tilintarkastajat pääsevät itse hakemaan tietoja sähköisestä edunsaajatietopalvelusta useilla eri hakukriteereillä, on journalistien, tutkijoiden ja kansalaisjärjestöjen mahdollista saada rekisterin tietoja käyttöönsä vain yksittäisten asiakirjatilausten kautta. Tämä on hidasta, kallista ja epäkäytännöllistä, ja heikentää sitä kautta merkittävästi näiden tahojen mahdollisuuksia selvittää yritysten omistusrakenteita.
Tarve turvata journalistien, tutkijoiden ja kansalaisjärjestöjen tiedonsaanti tunnistettiin puolueiden vastauksissa melko laajasti. Osa puolueista kuitenkin painotti, että mahdollisissa muutoksissa on otettava huomioon henkilötietosuoja eivätkä muutokset saa aiheuttaa yrityksille lisää hallinnollista taakkaa. Edunsaajatietopalvelun avaaminen rahanpesulain mukaisen oikeutetun edun omaaville journalisteille, tutkijoille ja kansalaisjärjestöille ei kuitenkaan lisäisi yritysten hallinnollista taakkaa millään tapaa, sillä kyse olisi ainoastaan tiedonsaantitavan muutoksesta.
Lisäksi puolueiden vastauksissa esitettiin muun muassa rekisterin avaamista kaikille sekä rekisteröintivelvoitteen synnyttävän omistusrajan laskemista. Nykyinen 25 prosentin omistusraja on helposti kierrettävissä esimerkiksi erilaisin perheen sisäisin järjestelyin. Suomi ei kuitenkaan voi tehdä tätä kansallisesti, koska omistusraja perustuu EU:n rahanpesuasetukseen.
UUSIA PÄÄSTÖVEROJA PITÄÄ TARPEELLISINA NIUKKA ENEMMISTÖ PUOLUEISTA
Seitsemästä puolueesta neljä on täysin tai osittain samaa mieltä siitä, että Suomen tulee ottaa käyttöön uusia päästöveroja ilmastotavoitteiden saavuttamiseksi. Uusia päästöveroja kannattaviin lukeutuvat vasemmistoliitto, vihreät, RKP ja SDP. Täysin tai osittain eri mieltä uusien päästöverojen tarpeesta ovat puolestaan perussuomalaiset, keskusta ja kokoomus. Kokoomus kertoi kuitenkin avoimessa vastauksessaan kannattavansa verotuksen painopisteen siirtoa päästöjen, haittojen ja kulutuksen verottamiseen. Saadun vastauksen perusteella tämän tulisi kuitenkin tapahtua ennemmin verotukien karsimisen kuin uusien päästöverojen kautta. Keskusta ja perussuomalaiset katsoivat, että päästöjä verotetaan Suomessa jo nykyisellään varsin ankarasti.
Uusia päästöveroja kannattavien puolueiden vastauksissa katsottiin muun muassa, että verotuksen tulisi kannustaa vähäpäästöisiin ratkaisuihin. SDP:n mukaan tarvetta uusille päästöveroille voisi olla esimerkiksi ruuantuotannossa ja maankäyttösektorilla, koska jo käytössä olevat päästöohjauskeinot eivät koske näitä sektoreita. Vihreät kohdistaisi päästöverotusta muun muassa lentoliikenteeseen, eläinperäisiin tuotteisiin ja teollisen mittakaavan puunpolttoon. Myös näissä on kyse pitkälti nykyisten päästöohjauskeinojen ulkopuolelle rajautuvista kohteista. Vasemmistoliiton listalta löytyivät puolestaan maankäytön muutosmaksu, lentovero ja kaivosjätevero. Liikenteen verotuksen uudistaminen mainittiin sekä vasemmistoliiton että perussuomalaisten vastauksissa.
PÄÄSTÖVEROTUKSEN SOSIAALISEN OIKEUDENMUKAISUUDEN TURVAAMISTA PITÄÄ TÄRKEÄNÄ AIEMPAA USEAMPI
Hiiliosinkoa tai muita toimia lisääntyvän päästöverotuksen tulonjakovaikutuksiin puuttumiseksi kannattavat monivalintavastausten perusteella vasemmistoliitto, vihreät, RKP ja SDP. Keskusta vastasi, ettei sillä ole asiaan kantaa.
Perussuomalaisten ja kokoomuksen kannat hiiliosinkoon tai vastaaviin kompensointikeinoihin olivat monivalintojen perusteella kielteisiä. Perussuomalaisten avoin vastaus oli kuitenkin osin ristiriidassa kielteisen monivalintavastauksen kanssa. Avoimessa vastauksessaan perussuomalaiset toivat esiin, että mikäli päästöveroja puolueen tahtotilan vastaisesti korotettaisiin, tulisi tästä aiheutuva rasitus kompensoida pienituloisille. Puolueen mukaan hiiliosinko voisi olla mahdollinen keino kompensoinnin toteutukselle.
Hiiliosingolla tarkoitetaan päästöverotuottojen (tai tuottojen osan) palauttamista takaisin kansalaisille esimerkiksi jokaisen tilille maksettavan suorituksen muodossa. Sen tavoitteena on kääntää muutoin pienituloisten taloudellista asemaa heikentävien päästöverojen tulonjakovaikutukset pienituloisia suosiviksi, vaarantamatta kuitenkaan päästöverojen ohjausvaikutusta. Hiiliosinko on mahdollista toteuttaa kaikille samansuuruisena. Vaihtoehtoisesti sen määrässä voidaan huomioida esimerkiksi henkilön tulotaso tai asuinalue.
Selvintä tuki hiiliosingolle oli vasemmistoliiton vastauksessa: puolue kertoi kannattavansa progressiivisen hiiliosingon käyttöönottoa. Vihreät, SDP, kokoomus ja RKP korostivat vastauksissaan, että päästöverojen vaikutuksia voidaan kompensoida myös muilla tavoin, kuten olemassa olevien tulonsiirtojen ja veronkevennysten avulla. Hiiliosingon etuna näihin kompensointimekanismeihin on kuitenkin se, että päästöverotulojen hiipuessa myös verotulojen määrään sidottu hiiliosinko pienenee. Siitä ei siten muodostu valtiontaloutta rasittavaa kuluerää siinä vaiheessa, kun päästöt on saatu tavoitteen mukaisesti alas. Veronkevennysten ja sosiaaliturvan korotusten kohdalla näin puolestaan käy hyvin suurella todennäköisyydellä.
Suurin osa puolueista kohdistaisi kompensointitoimia pienituloisiin ja syrjäseuduilla asuviin. Kokoomus oli ainoa puolue, joka ei nostanut vastauksessaan esiin pienituloisten asemaa tai kompensaation progressiivista kohdentamista. Sen sijaan puolue kantoi huolta sosiaaliturvan kautta toteutettavien kompensointitoimien vaikutuksista työnteon kannustimiin.
Edelliseen vuoden 2023 kyselykertaan verrattuna päästöverojen tulonjakovaikutusten kompensointi esimerkiksi hiiliosingon avulla vaikuttaa kasvattaneen suosiotaan. Edelliskertaa hieman myönteisemmin siihen suhtautuivat nyt keskusta, RKP, kokoomus ja SDP. Osin vastausmuutokset voivat olla seurausta hieman muuttuneesta kysymyksen asettelusta. Aiemmin puolueilta kysyttiin tulonjakovaikutusten kompensoinnista nimenomaan hiiliosingolla. Nyt hiiliosinko esitettiin vain esimerkkinä keinoista, joilla tulonjakovaikutuksia voidaan kompensoida.
MUUT VEROTUKSELLISET KEINOT VEROVÄLTTELYN KITKEMISEKSI, VEROPOHJAN TIIVISTÄMISEKSI TAI ILMASTOTOIMIEN VAUHDITTAMISEKSI
Lopuksi puolueilta kysyttiin vielä mahdollisista muista keinoista, joita puolue ottaisi käyttöön verovälttelyn kitkemiseksi, veropohjan tiivistämiseksi tai ilmastotoimien vauhdittamiseksi.
Keskusta kertoi, että puolue ryhtyisi toimiin alkoholin etämyynnistä aiheutuvan verovajeen paikkaamiseksi. Vihreiden listalla olisi muun muassa erilaisia luonto- ja ympäristöveroja, kuten kaivosjätteiden verotus ja jäteveron kokonaisuus, sekä kiertotalouden vahvistamiseen liittyvät verokokonaisuudet. Lisäksi vihreät esittivät liikenteen verotuksen uudistamista. Vasemmistoliitto toteuttaisi puolestaan useita varakkaiden verotukseen liittyviä verotoimia, kuten miljoonaomaisuuksiin kohdistuvan miljonääriveron ja perintö- ja lahjaveron kiristämisen. Lisäksi puolue uudistaisi ympäristöverotusta ja liikenteen verotusta sekä lopettaisi ympäristölle haitalliset verotuet.
SDP, kokoomus ja RKP korostivat kansainvälisen yhteistyön merkitystä verovälttelyn torjunnassa. Kokoomus ottaisi lisäksi tarkasteluun erilaiset verotuet, verovapaudet ja verovähennykset. RKP piti tärkeänä muun muassa sitä, että Verohallinnon edellytykset puuttua aggressiiviseen verosuunnitteluun turvataan, ja verotuksella kannustetaan puhtaaseen energiaan, energiatehokkuuteen ja kiertotalouteen. SDP esitti yritysten kansainvälistä minimiveroa vastaavan vähimmäissääntelyn käyttöönottoa pääomatulojen kohdalle sekä harmaan talouden vastaisen ohjelman laatimista. Perussuomalaiset eivät vastanneet muita toimia koskevaan kysymykseen.
KRISTILLISDEMOKRAATIT JA LIIKE NYT EIVÄT PALJASTA KANTOJAAN
Kristillisdemokraatit ja Liike Nyt kieltäytyivät vastaamasta Finnwatchin kyselyyn. Liike Nyt kertoi, ettei vastaaminen ollut mahdollista annetulla aikataululla. Näin siitä huolimatta, että vastausaikaa jatkettiin puolueen pyynnöstä useampaan kertaan, ja sitä oltiin Finnwatchin puolesta valmiita jatkamaan vielä lisää. Kristillisdemokraatit eivät puolestaan perustelleet ratkaisuaan olla vastaamatta kyselyyn. Puolue ilmaisi ainoastaan, että se on aikeissa tulla myöhemmin ulos omalla ohjelmallaan.
Vastaamatta jättäminen on valitettavaa, sillä puolueiden kantoja kyselyssä kartoitettuihin yksittäisiin verotoimiin ei ole johdettavissa puolueiden vaaliohjelmista. Äänestäjät jäävät toisin sanoen vaille tietoa siitä, minkälaisilla toimilla kristillisdemokraatit ja Liike Nyt olisivat halukkaita paikkaamaan verojärjestelmän aukkoja.
Kansalaisten kiinnostuksesta verokyselyn teemoja kohtaan kertovat monet viimeaikaiset tutkimukset. Verohallinnon tuoreessa asennetutkimuksessa 87 prosenttia vastaajista ilmaisi, että tuomitsee veronkierron kaikissa tilanteissa. Selvä enemmistö myös katsoi, että Verohallinnon tulisi puuttua nykyistä ankarammin veronkiertoon. Verovälttelystä tai aggressiivisesta verosuunnittelusta kyselyssä ei kysytty. Euroopan komission viimevuotiseen asennetutkimukseen vastanneista suomalaisista 60 prosenttia oli puolestaan sitä mieltä, että EU:n pitäisi priorisoida toimissaan veronkierron ja veropetosten torjuntaa. Selvä enemmistö suomalaisvastaajista myös kannatti verotuksen avulla tapahtuvaa ympäristöohjausta ja kaikista varakkaimpiin kohdistuvan varallisuusveron käyttöönottoa.
Näin kysely toteutettiin
Kaikille viime vaaleissa eduskuntaan valituille puolueille esitettiin kolmetoista veroaiheista monivalintakysymystä. Kysymykset liittyivät verojärjestelmän perusperiaatteisiin, veropohjan turvaamiseen, taloudellisten tietojen läpinäkyvyyteen sekä päästöverotukseen. Kysymyksissä esiintyviä toimenpiteitä on suositeltu erilaisten instituutioiden ja asiantuntijatahojen, kuten OECD:n BEPS-hankkeen ja valtiovarainministeriön yritysverotuksen asiantuntijaryhmän, raporteissa.
Monivalintavastausten lisäksi puolueilla oli mahdollisuus perustella kantojaan sekä esittää tarkempia tietoja siitä, minkälaisia lakimuutoksia (tai muita muutoksia) puolue toivoisi tehtävän nykytilanteeseen nähden. Kyselyn päättävässä avoimessa kysymyksessä puolueille annettiin myös mahdollisuus kertoa muista keinoista, joilla puolue kitkisi verovälttelyä, tiivistäisi veropohjaa tai vahvistaisi päästöohjausta.
Finnwatch on toteuttanut vastaavan kyselyn vuosina 2023, 2021 ja 2020. Kysymyksiä on kuitenkin uudistettu edellisiin kertoihin nähden muun muassa sääntely-ympäristössä tapahtuneiden muutosten johdosta.
YHTEENVETOTAULUKKO
Alla esitetyn yhteenvetotaulukon pisteytykset kuvastavat sitä, kuinka myönteisesti puolueet suhtautuvat kyselyssä esitettyihin veroperiaatteisiin ja -toimenpiteisiin. Taulukosta ilmenevät pisteet ovat kunkin kysymyskategorian keskiarvoja ja ne on määritetty monivalintavastausten perusteella siten, että jokaisesta ‘Täysin samaa mieltä’ -vastauksesta saa 5 pistettä ja ‘Osittain samaa mieltä’ -vastauksesta 4 pistettä. ‘Osittain eri mieltä’ -vastauksesta on annettu 2 pistettä ja ‘Täysin eri mieltä’ -vastauksesta yksi piste. ‘Ei osaa sanoa / puolueella ei ole kantaa’ vastausta ei ole huomioitu pisteiden laskennassa eli se ei vaikuta pisteytykseen alentavasti eikä nostavasti. Pisteytys ei huomioi puolueiden avoimiin kenttiin kirjoittamia lisätietoja, ja kuvastaa siten vain puolueiden monivalintavastausten muodossa ilmaisemaa myönteisyyttä kyselyn kohteena olleita periaatteita ja toimia kohtaan.
Kokonaispisteissä on huomioitu vastaukset kaikkiin 13 monivalintakysymykseen. Lisäksi vastauksia on tarkasteltu neljään eri kategoriaan jaoteltuna. Verojärjestelmän perusperiaatteet -kategoriassa on huomioitu vastaukset monivalintakysymyksiin 1–2. Veropohjan tiivistämistoimet -kategoria kattaa vastaukset kysymyksiin 3–9 ja läpinäkyvyystoimet-kategoria kysymyksiin 10 ja 11. Päästöverotoimiksi on luokiteltu kysymykset 12 ja 13.
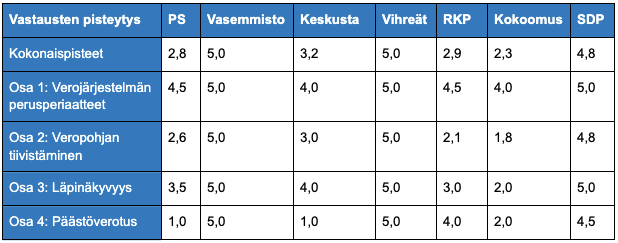
Pistetaulukosta käy ilmi, että myönteisimmin kaikkiin kyselyn kohteena oleviin toimiin suhtautuvat vasemmistoliitto ja vihreät. Kielteisintä suhtautuminen on kokoomuksella. Vastauksia aihepiireittäin tarkasteltaessa ilmenee, että puolueet tukevat laajasti hyvän verojärjestelmän perusperiaatteita. Verotoimista suosituimpia ovat monivalintavastausten perusteella läpinäkyvyystoimet ja vähiten suosittuja päästöverotukseen liittyvät toimet.
Kuva: Tiina Tuukkanen, CC BY-SA 4.0